
10月14日,主营环保和绿色能源的湖北上市公司武汉天源发布公告,拟投资约5亿元,建设高纯铟及磷化铟多晶生产基地。
高纯铟及磷化铟多晶是半导体产业链的重要基础材料。武汉天源曾在半年报中表示,此举是公司顺应人工智能算力、800G/1.6T光模块及新一代光通信产业对化合物半导体材料的刚性需求。
近年来,大跨度跨界的上市公司并不少见。尚缺相关技术和人才储备的武汉天源,能否顺利迈过这道门槛?
武汉天源于2021年12月在深交所上市,此前证券简称天源环保,早期主营污废水处理、生活垃圾焚烧发电、城市污泥与固体废弃物资源化利用等业务。2025年,公司更名为武汉天源集团,确立“环保+绿色能源”双主业发展格局,陆续布局储能、风电、光伏等领域。
2026年8月,武汉天源半年报披露,公司已经完成对中讯半导体(江苏)有限公司的收购,取得其60%控股权,收购价款750万元。中讯半导体成立于2022年,主营磷化铟等化合物半导体衬底材料的研发、生产与销售,拥有有效专利29项,已具备单晶磷化铟等光电子半导体材料2-4英寸的生产技术条件。截至半年报披露日,中讯半导体2026年度暂未产生营业收入。
10月14日,武汉天源发布投资公告称,公司拟与楚雄高新区管委会签署合作协议,建设年产200吨6N/7N级高纯铟及100吨磷化铟多晶生产基地,资金计划由约1亿元自有资金、4亿元银行贷款组成。
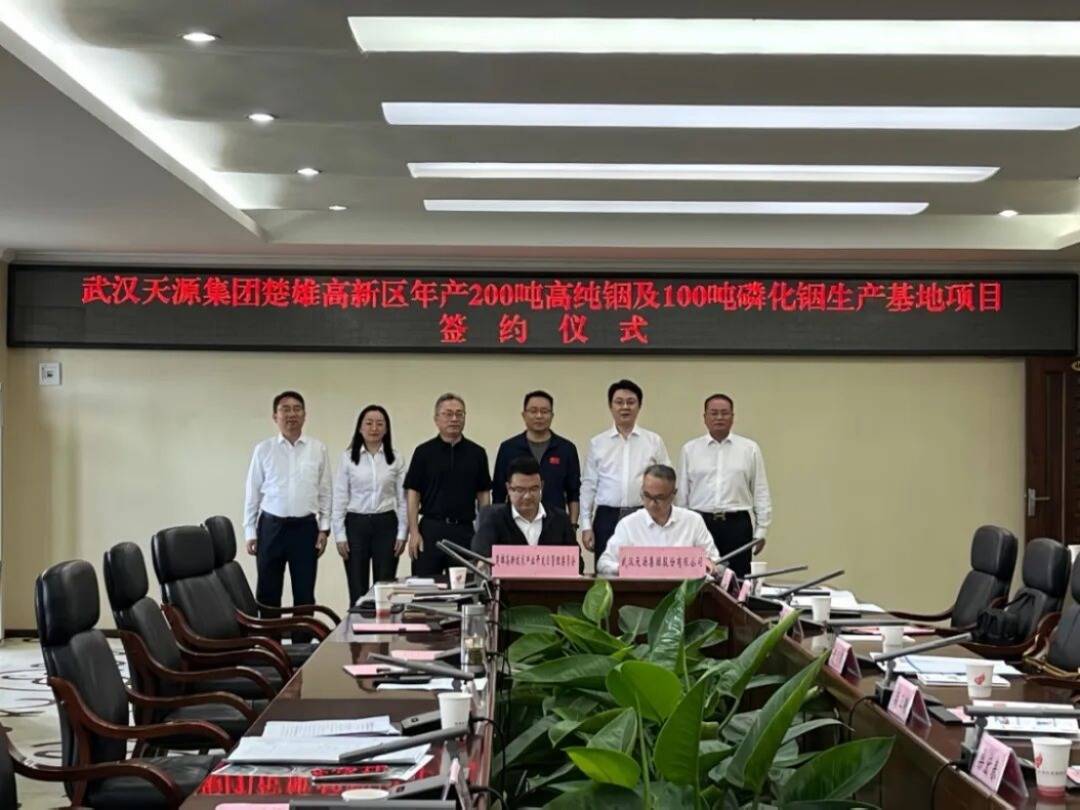
图源:楚雄高新区在线
为什么要跨界?公告称,当前全球新一轮科技革命和产业变革深入演进,半导体材料作为电子信息产业的物质基础和底层支撑的战略地位日益凸显,再加上国家对关键基础材料的政策支持。在此背景下,围绕高纯铟及磷化铟多晶开展规模化、工程化生产,既是公司顺应产业发展大势的必然选择,也是落实国家战略部署的具体行动。
像武汉天源这样跨界的企业不在少数。同在湖北,另一家上市公司汇绿生态也通过收购的方式跨界光电子信息产业。
汇绿生态原本从事园林工程、景观设计和苗木业务。2024年,汇绿生态收购以生产、研发、销售光模块等光通信产品为主的武汉钧恒科技有限公司股权,正式切入光电子赛道。2026年上半年,汇绿生态光电子器件业务收入约9.58亿元,占总营收的92.36%,成为公司业绩核心增长引擎,而园林业务占比降至7.64%。
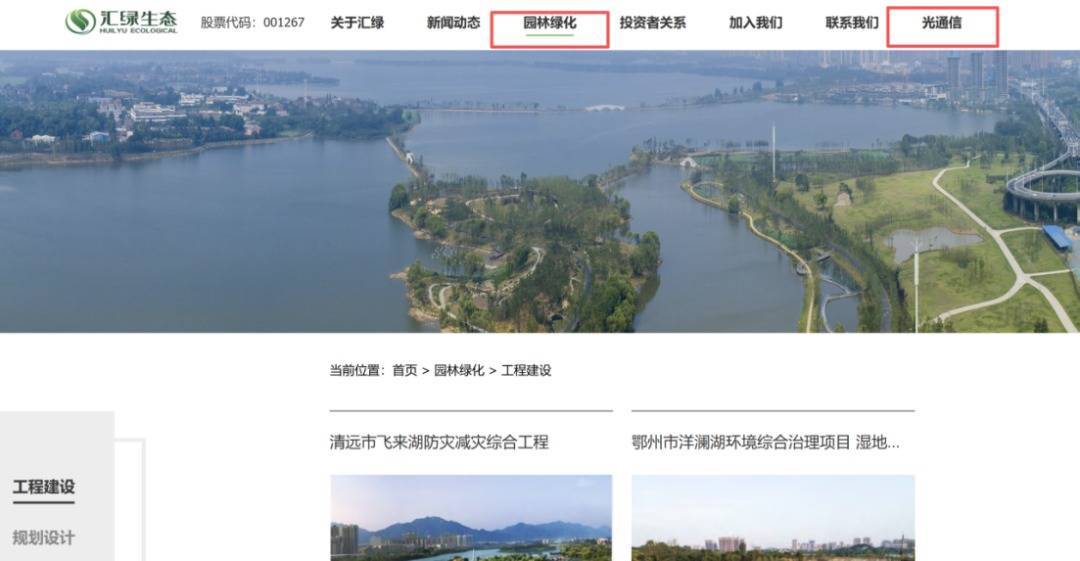
图源:汇绿生态官网
近期,国内两大浓缩果汁龙头安德利、国投中鲁也宣布打算构建“果汁+硬科技”双主业格局。其中,安德利以现金收购甬强科技,布局用于印制电路板的高端覆铜板,瞄准AI服务器等市场;国投中鲁则通过发行股份购买资产取得中国电子工程设计院股份有限公司100%股份,公司拟更名为“国投电子”,将电子院业务作为核心主业,保留原有果汁业务。
寻找新的增长空间,是不少企业跨界的重要动因。
安德利在业绩说明会上表示,布局高端覆铜板,是为了开辟长期成长空间、提高抗风险能力。从营收报告来看,武汉天源也面临利润增长压力。今年上半年,武汉天源营收8.82亿元,同比增长4.68%,归母净利润7702.25万元,同比下降40.95%。
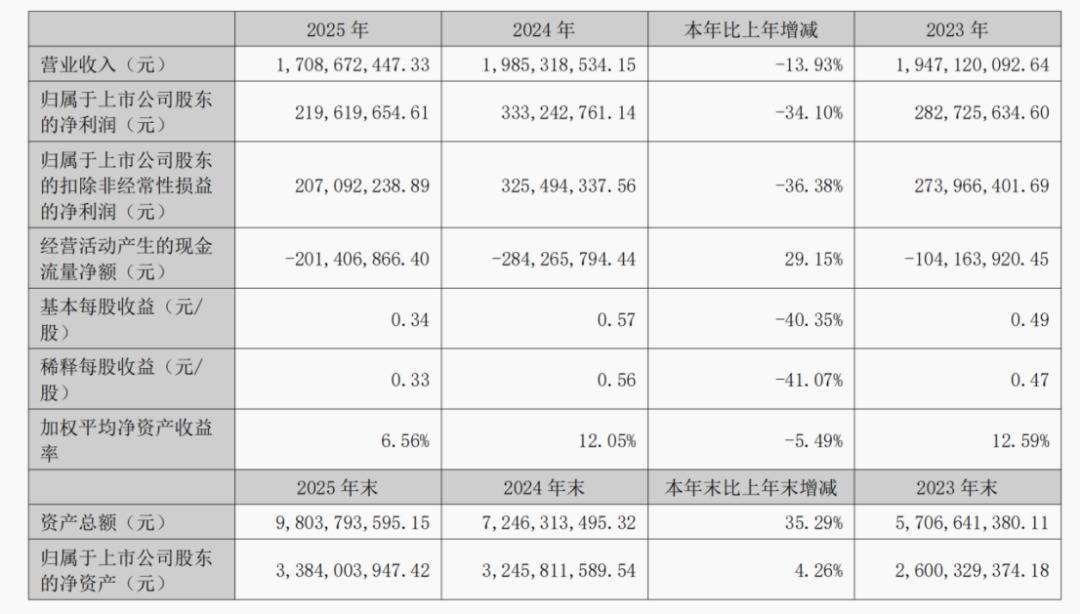
图源:武汉天源2025年年报
此外,减少对单一行业的依赖,分散经营风险,争取资本市场对公司重新估值,并购政策支持等也是不少公司的考量因素。
收购可以缩短进入新行业的时间,但从取得股权到稳定盈利,还有不少难关。
对武汉天源来说,首先是技术。收购磷化铟衬底企业,并不意味着掌握了上游原料生产工艺。公司明确披露,在高纯铟提纯、磷化铟多晶制备方面,暂无自有技术和人员储备,后续计划引进专业人才。此外,工艺能否稳定、研发成果能否转化为订单,仍需验证。
其次是资金。项目建设工期为取得施工许可证后12个月,前期土地、厂房和设备投入较大,后续还会产生折旧及财务费用。公司测算,按计划筹资且不考虑其他因素,资产负债率将由今年6月底的64.84%升至66.13%;若投产收益不及预期,偿债和现金流压力可能增加。
原料也是一道考题。粗铟主要从锌、铅等金属冶炼过程中伴生回收,供应难以随需求独立快速扩张。云南虽有资源优势,原料供应和采购价格仍会受到冶炼开工、环保政策等因素影响。公告还披露,相关生产业务目前尚无在手订单。
对于迈出大步子的企业,人才和技术从哪里来,产品能否稳定量产,客户是否买单等问题都需要回答。投资计划公布之后,真正考验跨界成色的是接下来的生产和经营。这些问题逐步有了答案,跨出去的一步才算真正落地。
(湖北日报全媒记者 王艳华)
广瑞网提示:文章来自网络,不代表本站观点。