
8月10日,宇树科技开启网上、网下申购,发行价定为150.80元/股。资本市场反应热烈,978.46万户参与网上申购,有效申购股数达536.37亿股。由于超额认购倍数超过8000倍,触发了回拨机制,最终网上中签率仅为0.018%。
以150.80元/股的发行价计算,宇树科技市值已达约610亿元。而在2024年9月,宇树科技完成B3轮融资时,投后估值仅为37.85亿元。不到两年,公司估值增长了约16倍。宇树科技的股东名单包括美团、红杉中国、经纬创投、腾讯、阿里巴巴等知名机构。2025年,宇树人形机器人出货量超过5500台,扣非归母净利润超过6亿元,成为全球少数能够靠卖人形机器人实现盈利的公司之一。
然而,宇树科技在IPO路演上表示,尽管公司在人形机器人领域取得了显著成绩,但整个行业仍处于发展早期,类似早年家用电脑的起步阶段。设备适配陌生环境的泛化能力仍需全行业共同努力提升。这种“冷热交织”的撕裂感引发了一系列问题:到底谁在买人形机器人?买来做什么?市场几十亿的资金花在哪里?人形机器人能承担多少生产任务,何时能进入家庭?
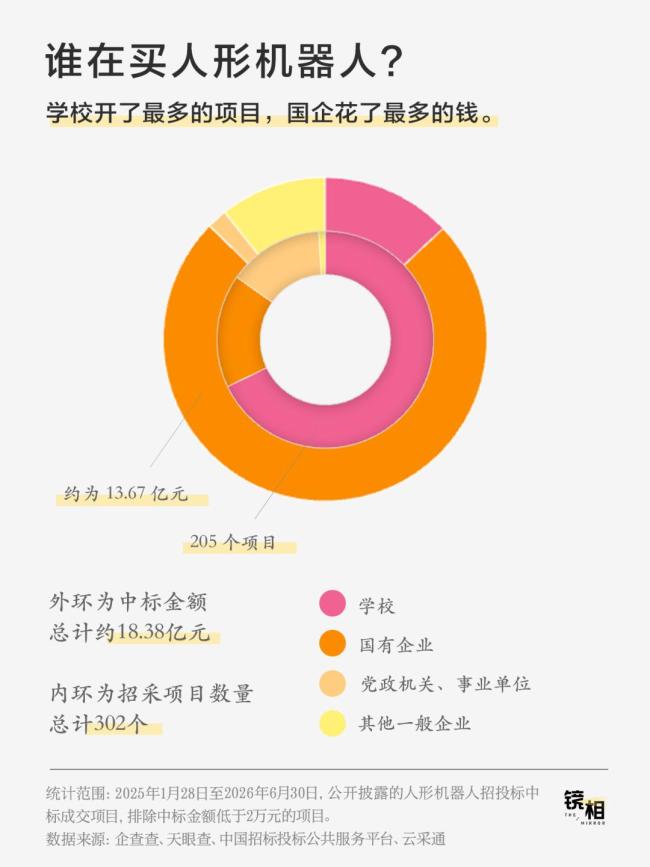
为了探究这些问题,通过企查查、天眼查、中国招标投标公共服务平台、云采通等渠道,筛选关键词“具身智能”“人形机器人”,排除关键词“机械臂”“灵巧手”,梳理了2025年春节后至2026年6月30日期间的749条项目,最终提取出302个实际采购了人形机器人的招采项目,中标金额合计为18.38亿元。
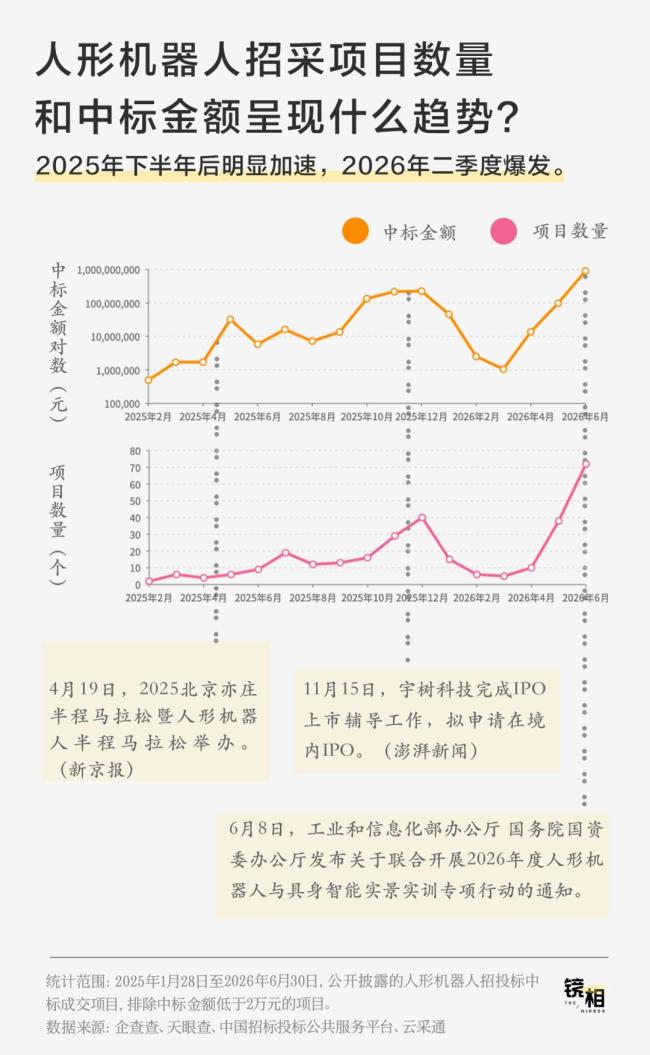
从数据看,2025年春节后,公开招采人形机器人项目数量从当年2月的2个增加到2026年6月的72个,月度项目数量增长36倍;同期,已披露中标金额从49.58万元升至8.96亿元,增长了1800倍。不过,这个曲线并非平稳上升,而是波动较大。例如,2025年5月,项目数量仅6个,中标金额为3222万元,其中苏州的一个项目贡献了超六成的中标金额。这表明当前人形机器人采购市场仍处于早期阶段,市场增长更多受到少数大型项目的影响。
推动这一市场发展的主要有两股力量。一是产业加速,2025年下半年以来,人形机器人产业进入量产和场景探索加速阶段。二是政策支持,2026年6月8日,工信部办公厅和国务院国资委办公厅联合发布通知,明确提出要推动人形机器人与具身智能产品在真实生产生活环境中常态化部署应用。当月,人形机器人招采项目达到72个,中标金额8.96亿元,均创统计周期内新高。
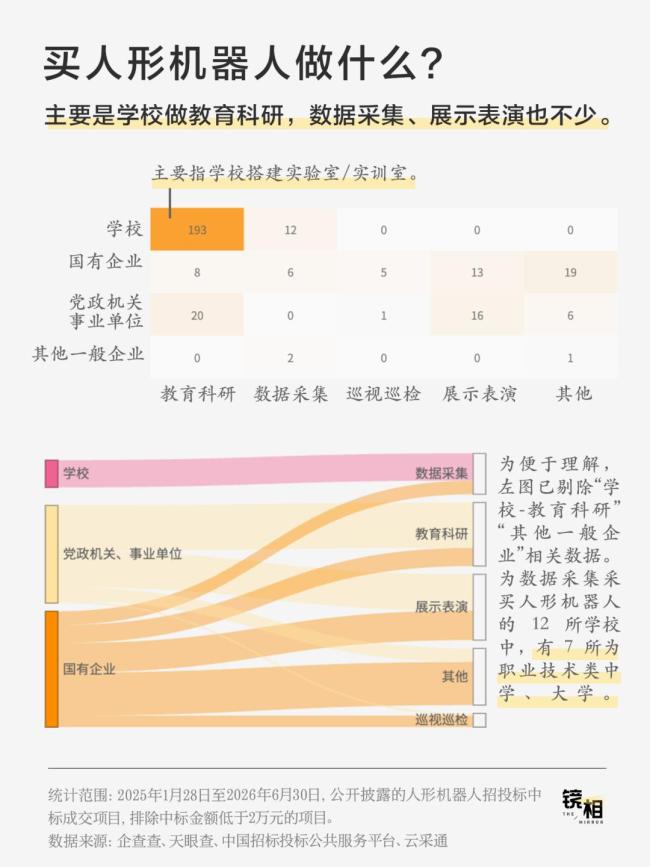
从采购主体来看,“学校”和“国企”是主要买家。学校相关的项目达到205个(占比约68%),但国企花费最多(占比约74%,合计13.67亿元)。学校多用于科研教育,而国企则建设产业基地、数据采集中心等。此外,少量企业订单也占比较高,主要用于具身智能训练环境和数据采集体系。
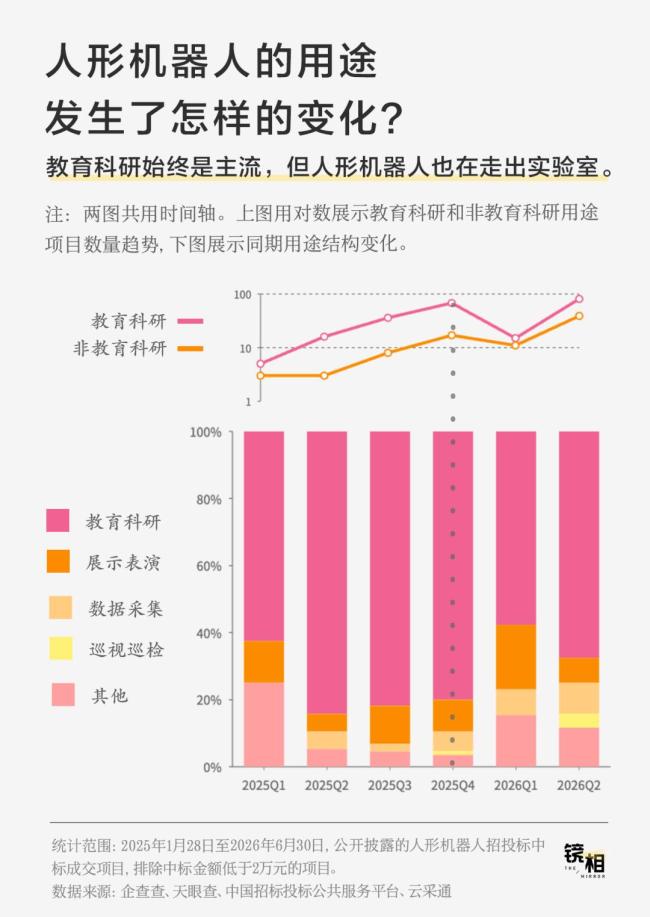
学校项目的用途主要集中在科研教育,包括实验室建设、实训平台搭建等。根据中国科学技术发展战略研究院的数据,我国已售人形机器人中42%用于科研教育,19%用于数据采集与互动展示,仅4%直接应用于工业物流等高价值场景。但从2025年第二季度开始,采购内容逐渐扩展到数据采集、展示接待、巡视巡检、康养服务等领域。
目前,人形机器人在真实应用环境中的使用仍然较少,主要集中在数据采集、展示接待、巡视巡检等低复杂度任务。王兴兴在IPO路演上表示,人形机器人应用正处于探索起步阶段,主要在一些对自动化、智能化有需求的企业中试点应用。未来随着技术进步,人形机器人将逐步扩展到汽车制造、3C电子制造、智慧物流等工业化场景。
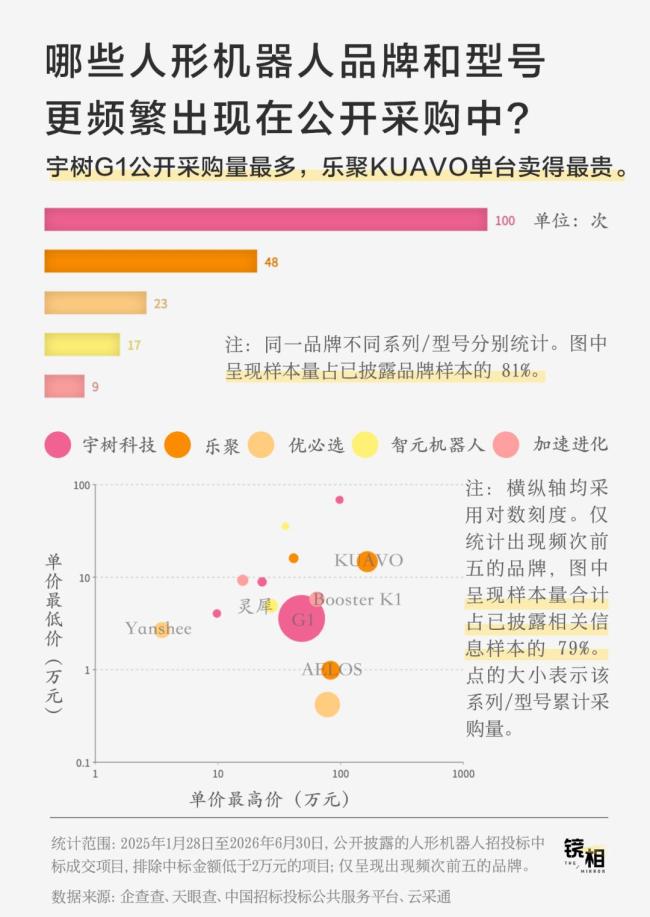
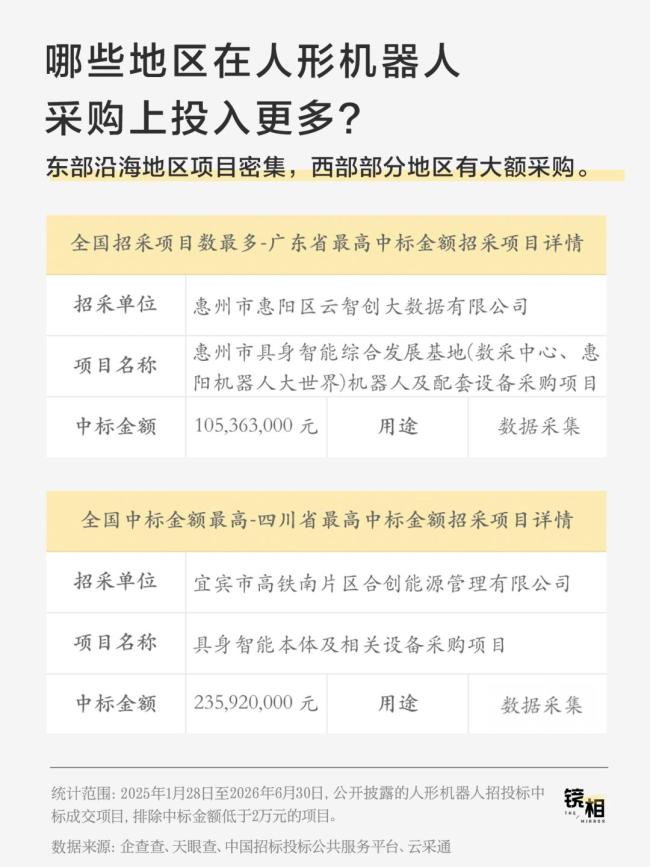
在品牌方面,宇树科技、乐聚、优必选、智元机器人、加速进化五个品牌占据了大部分市场份额。宇树科技的G1系列人形机器人最受欢迎,单价14.5万元到41.4万元不等。高端机型如乐聚KUAVO 4Pro,单价高达164.8万元。银河通用则获得了金额最高的项目,中标金额约为2.36亿元,用于建设西南首个机器人数采中心。
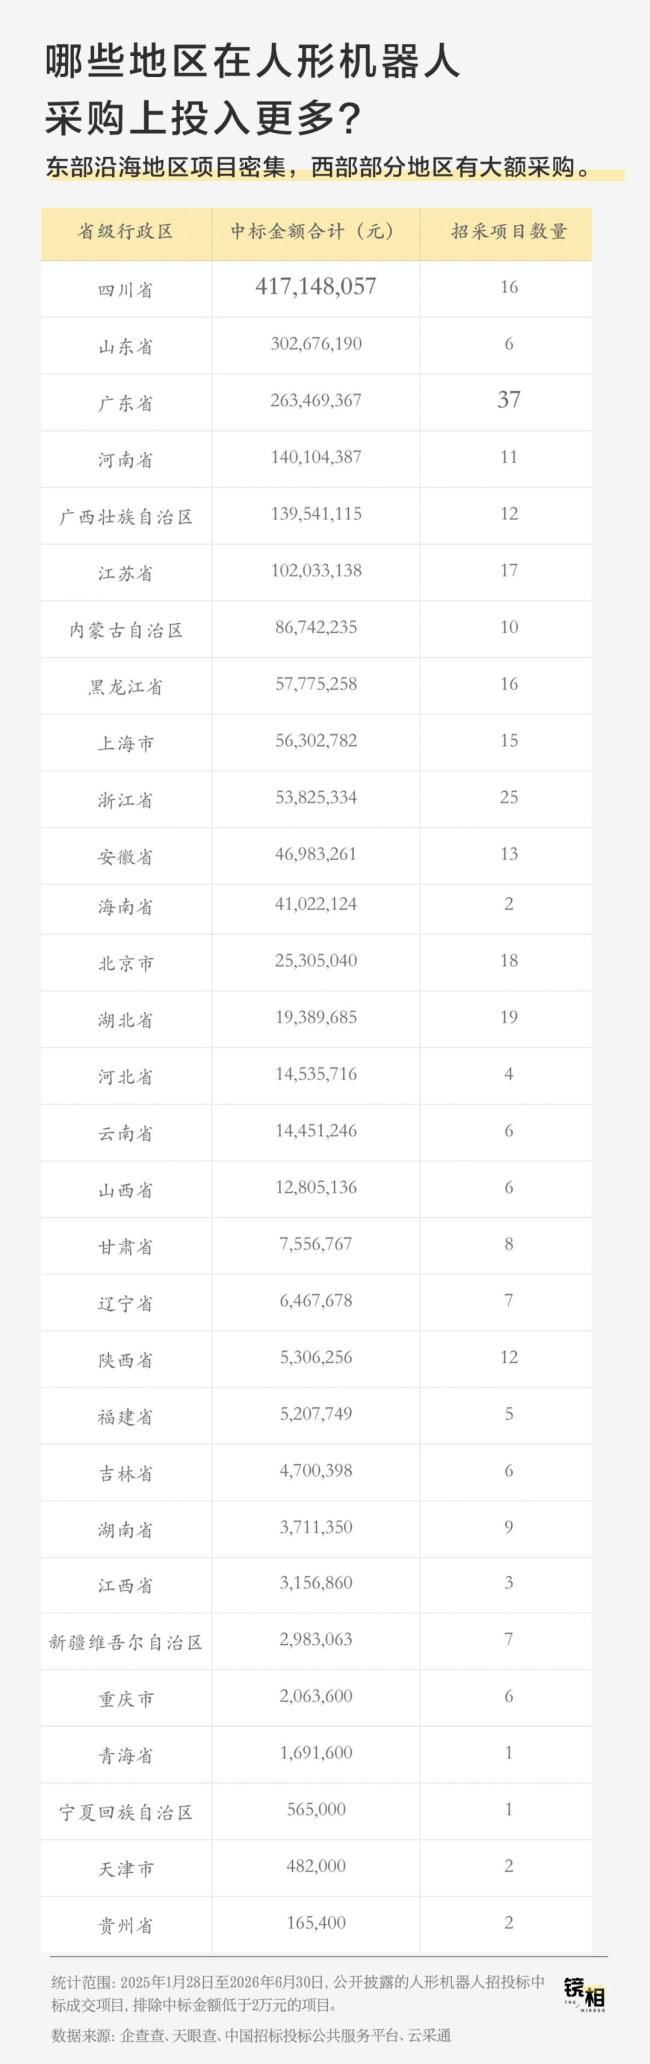
从区域分布来看,人形机器人采购呈现出东部沿海项目密集、西部部分地区大额采购的特点。广东、浙江、江苏、上海、北京等地项目数量较多,但四川和山东的大额采购主要来自具身智能相关产业基地、训练设施建设等项目。这表明人形机器人的产业布局正在从一线城市向外扩散,地方政府和地方国企通过建设训练基地、数据采集中心等方式吸引企业落地。
人形机器人的故事正在被资本市场的热情和现实市场的具体基建项目共同书写。资本在为未来的想象买单,而现实市场仍在依靠具体的基建项目支撑。这个新兴产业正处于成长期,声势比收入大,基建比应用多。所有人都在等待临界点的到来,并为此积攒弹药。
广瑞网提示:文章来自网络,不代表本站观点。